
Lakossági hitel
MagNet Wekerle Plusz Lakáshitel
Saját otthon vásárlását tervezed? A MagNet Wekerle Plusz Lakáshitel állami kamattámogatással segíthet megvalósítani a terveidet.
Első otthon? Indulj el a MagNettel!
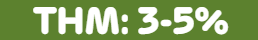
Új otthon vásárlásához legfeljebb évi 3%-os, használt otthon vásárlásához pedig legfeljebb évi 5%-os ügyfélkamattal, akár 50 millió Ft kölcsönösszeggel és 25 éves futamidővel tervezhetsz.
A hitelfelvétel nem ingyenes!
Miért lehet jó választás a MagNet Wekerle Plusz Lakáshitel?![]()
Induló jóváírás
200 000 Ft értékű jóváírást adunk ha legalább 10 M Ft összegű MagNet Wekerle Plusz lakáshitelt igényelsz. A jóváírást a folyósítást követő 30 napon belül az arra jogosult Adós kapja meg a kölcsönszerződésben törlesztőszámlaként megjelölt fizetési számlára.
Díj és költség kedvezmények
Folyósítási díjadat, valamint a tulajdoni lap, térképmásolat költségét most elengedjük, az értékbecslési költséget (legfeljebb 50.000 forintot) visszatérítjük. Meglévő MagNet Bank ügyfeleink, valamint legalább 12 M Ft kölcsönösszeget igénylő ügyfeleink részére ezeken felül jóváírjuk a közjegyzői díjat, a hirdetményben foglalt feltételek szerint.
Akár 50 millió Ft az otthonod megvalósításához
A maximális kölcsönösszege egyes feltételek mellett 50 millió forint is lehet.
Egyszerű feltételek
A Wekerle Plusz igénybevételének nem feltétele a házasság vagy a gyermekvállalás, és több éves TB-jogviszony igazolását sem írja elő a program
Hitel részletek
{{slotProps.options.find(product=>product.mid == slotProps.modelValue)?.name }}
{{ slotProps.placeholder }}
{{ option.name }}
|
||
|
Hitelcél |
- |
|
|
Devizanem |
- |
forint |
|
Hitelösszeg |
- |
Max. 50 000 000 Ft |
|
Futamidő |
- |
max. 25 év |
|
Kölcsön biztosítéka |
- |
a megvásárolt ingatlan |
|
Folyósítás |
- |
egy összegben |
|
Törlesztés módja |
- |
annuitásos módon, havi egyenlő összegű részletekben |
|
Kamatozás típusa |
- |
változó kamatozású |
|
Hitel kamatláb (évi) |
- |
|
|
THM |
- |
|
Hasonlítsd össze egy másik hitellel
{{ option.name }}
Termék összehasonlítás
{{ option.name }}
{{ option.name }}
{{ option.name }}
Hitelcél
- új lakás vásárlása
- használt lakás vásárlása
új vagy használt lakás vásárlása
autóvásárláshoz használható fel
szabad felhasználású, azaz nem célhoz kötött hitel
Zöld hitelcélok:
- Elektromos (házi) autóstöltő rendszer/ állomás kialakítása, az ahhoz kapcsolódó tervezési, telepítési feladatai
- Új elektromos kerékpár vagy új elektromos roller, valamint új vagy használt környezetkímélő gépkocsi vagy elektromos motorkerékpár, kerékpár vagy egyéb sporteszköz vásárlása
- Kerékpár vagy egyéb sporteszköz vásárlása
Ingatlan energetikai korszerűsítésnek minősülnek:
- Napelem rendszer megvásárlása, kialakítása, az ahhoz kapcsolódó tervezési, telepítési feladatai,
- Napkollektor megvásárlása, tervezési és telepítési munkálatai
- Hőszivattyú megvásárlása, tervezési és telepítési munkálatai
- Inverter megvásárlása, tervezési és telepítési munkálatai
- Inverteres klíma hűtésre és fűtésre, annak tervezési és telepítési munkálatai
- Geotermikus rendszer megvásárlása, tervezési és telepítési munkálatai
- Egyéb energiahatékonynak minősülő alternatív fűtési rendszer megvásárlása, tervezési és telepítési munkálatai
- Ingatlan hőszigetelése
- Nyílászárók és cseréje
- Lakás tetőrendszer cseréje
- Használati melegvíz tároló megvásárlása, tervezési és telepítési munkálatai
- Egyéb, ingatlanhoz kapcsolódó energetikai korszerűsítés
új vagy használt lakás, építési telek vásárlása, lakóingatlan felújítása, korszerűsítése lakáscélú kölcsön kiváltása
nincsen előírva, szabad felhasználású hitel
szabad felhasználásra
más hitelintézetnél fennálló kölcsön, hitelkeret, hitelkártya kiváltásához használható fel
új vagy használt lakás vásárlása
szabad felhasználásra
Devizanem
forint
forint
forint
forint
forint
forint
forint
forint
forint
forint
forint
Hitelösszeg
Max. 50 000 000 Ft
Max. 50 000 000 Ft
500 000 Ft – 10 000 000 Ft
500 000 Ft – 10 000 000 Ft
500 000 Ft – 12 000 000 Ft
Min. 5 000 000 Ft, egyes termékeknél 20 000 000 Ft
Min. 5 000 000 Ft
150 000 Ft – 1 000 000 Ft
500 000 Ft – 10 000 000 Ft
Min. 1 000 000 Ft – Max. 50 000 000 Ft
Min. 1 000 000 Ft – Max. 11 000 000 Ft
Futamidő
max. 25 év
max. 25 év
2 - 7 év
2 - 8 év
2 - 10 év
10 - 30 év
10 - 20 év
1 év, ami a feltételek fennállása esetén további 1 évvel meghosszabbodik
2 - 7 év
10-25 év
5-20 év
Kölcsön biztosítéka
a megvásárolt ingatlan
a megvásárolt ingatlan
Nem szükséges ingatlan-, vagy egyéb fedezetet biztosítani a kölcsön igénybevételéhez.
Nem szükséges ingatlan-, vagy egyéb biztosítékot nyújtani a kölcsön igénybevételéhez.
Nem szükséges ingatlan-, vagy egyéb fedezetet biztosítani a kölcsön igénybevételéhez
A megvásárolt, és/vagy egyéb ingatlan
Meglévő ingatlan
Automatikus. Amennyiben a fizetési számla egyenlege nem elegendő a tranzakció fedezetére (átutalás, bankkártyás vásárlás, csoportos beszedés, stb.), úgy a megbízás a hitelkeret igénybevételével fog teljesülni (ha a megbízás összege kisebb, mint a számlaegyenleg és a hitelkeret együttes összege).
Nem szükséges ingatlan-, vagy egyéb biztosítékot nyújtani a kölcsön igénybevételéhez.
a megvásárolt, és/vagy egyéb ingatlan
Állami kezességvállalás, melynek mértéke a Babaváró kölcsön tőkeösszegének és az erre felszámított ügyleti kamatnak a 100%-a
Folyósítás
egy összegben
egy összegben
Annuitásos módon, havi egyenlő összegű részletekben
Annuitásos módon, havi egyenlő összegű részletekben
Annuitásos módon, havi egyenlő összegű részletekben
Annuitásos módon, havi egyenlő összegű részletekben
Annuitásos módon, havi egyenlő összegű részletekben
A hitelkeret törlesztése automatikus. A hitelkerethez kapcsolt fizetési számlára érkező jóváírások külön megbízás nélkül feltöltik a hitelkeretet.
Annuitásos módon, havi egyenlő összegű részletekben
egy összegben
Adós a kamattámogatás időszakában csak tőketörlesztést és kezességvállalási díjat fizet, maximális törlesztőrészlet: 51 000 Ft / hó a kamattámogatás elvesztése esetén a tőketörlesztés és kezességvállalási díj mellett a kamatot is tartalmazza a havi törlesztőrészlet. A hitel egyenletes tőketörlesztésű, vagyis az adós a futamidő alatt, az egyes kamatperiódusokon belül havi egyenlő összegű tőketörlesztést fizet.
Törlesztés módja
annuitásos módon, havi egyenlő összegű részletekben
annuitásos módon, havi egyenlő összegű részletekben
fix, a futamidő alatt nem változik
fix, a futamidő alatt nem változik
fix, a futamidő alatt nem változik
Az egyes kamatperiódusokban fix. A kamatláb a kamatperiódus végén kizárólag az MNB által meghatározott és kiszámított kamatváltoztatási mutató alapján módosulhat.
Az egyes kamatperiódusokban fix. A kamatláb a kamatperiódus végén kizárólag az MNB által meghatározott és kiszámított kamatváltoztatási mutató alapján módosulhat.
Kamatot csak az igénybe vett hitelkeret után kell fizetni, a napi záró egyenleg alapján. A kamatfizetés havonta, a tárgyhónapot követő első banki munkanapon esedékes. Az ügyleti kamatláb: Jegybanki alapkamat + 18%.
fix, a futamidő alatt nem változik
annuitásos módon, havi egyenlő összegű részletekben
- 1. A kamattámogatás időszaka alatt Az ügyleti kamat ÁKK 100%-a + 0,5%. Az adós a kamattámogatás időszaka alatt kamatot nem fizet, a kamatot a Magyar Állam fizeti meg. ÁKK = 44/2019. (III. 12.) Korm. rendeletben meghatározott módszertan szerint számított 5 éves ÁKK átlaghozam.
- A kamattámogatás megszűnése esetén, a megszűnést követően Amennyiben a kamattámogatás megszűnik, a megszűnés időpontjától kezdődően az adós köteles a kamattámogatás megszűnésére vonatkozó mértékű ügyleti kamatot fizetni. Az ügyleti kamat: ÁKK 100%-a + 0,5%
Kamatozás típusa
változó kamatozású
változó kamatozású
9,95% - 21,25%
11,50% - 22,50%
9,50% - 20,25%
A hitel kamatlábának mértéke a kölcsön törlesztésére szolgáló fizetési számlán havonta jóváírt összeg, a szerződött kölcsönösszeg, valamint az esetleges kamatkedvezmények alapján kerül meghatározásra. 10 éves kamatperiódus esetén: 6,30% – 6,70%
A hitel kamatlábának mértéke a kölcsön törlesztésére szolgáló fizetési számlán havonta jóváírt összeg, a szerződött kölcsönösszeg, valamint az esetleges kamatkedvezmények alapján kerül meghatározásra. 10 éves kamatperiódus esetén: 9,45% - 10,95%
változó kamatozású, az MNB alapkamat, változást azonnal követi
9,95% - 21,25%
változó kamatozású
Változó kamatozású
Hitel kamatláb (évi)
- új lakás vásárlása esetén fix 3%
- használt lakás vásárlása fix 5%
az akciós időszakban: 2,80%
A hitel kamatlábának mértéke a kölcsön törlesztésére szolgáló fizetési számlán havonta jóváírt összeg, a szerződött kölcsönösszeg, valamint az esetleges kamatkedvezmények alapján kerül meghatározásra. A kamatláb mértékét és a rendszeres havi jóváírás feltételeit a Bank saját hatáskörében határozza meg, és a mindenkor hatályos lakossági hitel hirdetményében teszi közzé.
A hitel kamatlábának mértéke a kölcsön törlesztésére szolgáló fizetési számlán havonta jóváírt összeg, a szerződött kölcsönösszeg, valamint az esetleges kamatkedvezmények alapján kerül meghatározásra. A kamatláb mértékét és a rendszeres havi jóváírás feltételeit a Bank saját hatáskörében határozza meg, és a mindenkor hatályos lakossági hitel hirdetményében teszi közzé.
A hitel kamatlábának mértéke a kölcsön törlesztésére szolgáló fizetési számlán havonta jóváírt összeg, a szerződött kölcsönösszeg, valamint az esetleges kamatkedvezmények alapján kerül meghatározásra. A kamatláb mértékét és a rendszeres havi jóváírás feltételeit a Bank saját hatáskörében határozza meg, és a mindenkor hatályos lakossági hitel hirdetményében teszi közzé.
Az egyes kedvezmények részletei A MagNet Bank Zrt. fogyasztók részére nyújtott, igényelhető hitelek kamatairól, alkalmazott díjairól és költségeiről szóló hirdetményben találhatók.
Az egyes kedvezmények részletei A MagNet Bank Zrt. fogyasztók részére nyújtott, igényelhető hitelek kamatairól, alkalmazott díjairól és költségeiről szóló hirdetményben találhatók.
23,50%
A hitel kamatlábának mértéke a kölcsön törlesztésére szolgáló fizetési számlán havonta jóváírt összeg, a szerződött kölcsönösszeg, valamint az esetleges kamatkedvezmények alapján kerül meghatározásra. A kamatláb mértékét és a rendszeres havi jóváírás feltételeit a Bank saját hatáskörében határozza meg, és a mindenkor hatályos lakossági hitel hirdetményében teszi közzé.
kamattámogatással: 3%
Az első két évben: 1 év, ezt követően: 5 év
THM
- új lakás vásárlása esetén
- használt lakás vásárlása
3,0%
10,6% - 23,8%
12,3% - 25,4%
10,1% - 22,6%
6,7% – 7,3%
10,1% – 12,0 %
28,10%
10,6% - 23,8%
3,2%
Kamattámogatás ideje alatt: 5,96% Kamattámogatás lejárata után: 5,96%
Reprezentatív példa
A reprezentatív példák THM számításánál figyelembe vett összes díjat (kamat, díj, költség), azok mértékét, számítási módszerét a MagNet Bank Zrt. fogyasztók részére nyújtott, igényelhető hitelek kamatairól, alkalmazott díjairól, és költségeiről szóló Hirdetmény (Hirdetmény)tartalmazza. A költségek és díjak, valamint a THM számítás meghatározására a Fogyasztói Hitelezési Üzletszabályzatban talál részletes tájékoztatást. A THM meghatározása az aktuális feltételek, illetve a vonatkozó, hatályos jogszabályok figyelembevételével történt, és a feltételek változása esetén a mértéke módosulhat. A változó kamatozású kölcsönök esetében a THM értéke nem tükrözi a kölcsön kamatkockázatát. A Bank egyedi döntésével a hitel igénybevételéhez hitelfedezeti életbiztosítás megkötését vagy meglétét írhatja elő , illetve a biztosítékul bevont ingatlanra vonatkozóan egyéni vagyonbiztosítás megkötését vagy meglétét írja elő, azonban e biztosítások díja nem kerül figyelembevételre a THM-számítás során, mivel azok a jelen hirdetésben meghatározott THM számításakor nem ismert adatok. A Bank és a Magyar Állam javára önálló zálogjog/jelzálogjog, valamint az azt biztosító elidegenítési és terhelési tilalom kerül bejegyzésre a hitel biztosítékát képező ingatlanra.
Igénylés menete
ÉRDEKEL-
Tájékoztatás
A tájékoztatás során a Bank az általad megadott adatok és információk alapján felméri a hitellel kapcsolatos igényeidet, pénzügyi teljesítőképességedet annak érdekében, hogy az annak legmegfelelőbb ajánlatot tehesse. Átadásra kerülnek a kitöltendő dokumentumok és egyeztetésre kerül, hogy milyen dokumentumokra és adatokra van szükség a kölcsönkérelem benyújtásához.
-
Kölcsönkérelem benyújtása
A hitel igényléséhez szükséges – előzetesen egyeztetett - dokumentumokat, és a kitöltött kölcsönkérelmi nyomtatványokat a MagNet Bank bármely bankfiókjában leadhatod. Kérjük, ne felejtsd el, hogy a kölcsönkérelmi nyomtatványt minden hitelbe bevont szereplőnek (Adós, Adóstárs, Zálogkötelezett) alá kell írnia.
-
Előszűrés
Bankunk elvégzi a benyújtott kérelem és a kapcsolódó dokumentumok formai és tartalmi ellenőrzését, valamint megvizsgálja a hitelezést kizáró feltételeket (pl. KHR ellenőrzést végez).
-
Értékbecslés megrendelése, értékbecslés elkészítése
Bank a szerződéses kapcsolatban álló külső értékbecslő vállalkozások valamelyikétől megrendeli az értékbecslést. Az értékbecslő a kölcsönkérelemben megjelölt elérhetőségeken fog jelentkezni, hogy időpontot egyeztessen a helyszíni szemle lefolytatásáról.
-
Kölcsönkérelem bírálata
A benyújtott kölcsönkérelmi dokumentáció, valamint az elkészült ingatlan értékbecslés alapján Bankunk megvizsgálja hitelképességét, valamint hitelezhetőségét és elbírálja a kölcsönkérelmet. A bírálat során előfordulhat, hogy kiegészítő dokumentumokra vagy egyéb feltételek teljesítésére is szükség lehet.
-
Hiteldöntés
A Bank a kölcsönkérelem bírálatának eredményéről, a hiteldöntésről minden esetben írásban küld értesítést. A jóváhagyó döntés esetén a Bank értesít a jóváhagyott hitel paramétereiről, a szerződéskötési feltételekről, valamint a további teendőkről, beleértve a szerződéskötés menetét is. Negatív hiteldöntés esetén a Bank értesít a döntés okáról és a rendelkezésre álló jogorvoslati lehetőségekről.
-
Szerződéskötés
A banki szerződéskötésre a hiteldöntésről szóló írásos értesítésben előírt szerződéskötési feltételek teljesítését követően kerülhet sor. Bankunk legalább a szerződéskötés egyeztetett időpontját megelőző 3 nappal megküldi a kölcsönszerződés tervezetét, mint kötelező ajánlatát, amelynek elfogadásáról a kézhezvételtől számított 3 napot követően, de 15 napnál nem később kell döntened.
-
Folyósítási feltételek teljesítése
Szerződéskötést követően az egyedi kölcsönszerződésben foglalt folyósítási feltételeket szükséges teljesítened (közjegyzői okirat készítés, földhivatali ügyintézés, biztosítói ügyintézés stb.).
-
Folyósítás
A kölcsön folyósítására valamennyi előírt folyósítási feltétel teljesítését és banki ellenőrzését követően kerül sor
Kik vehetik igénybe?
- magyarországi lakcímmel rendelkező 18. életévét betöltött, de 45. életévét még nem betöltött természetes személy, aki:
- büntetlen előéletű,
- nincs olyan köztartozása, melynek értéke meghaladja az 5.000 Ft-ot;
- nem rendelkezik más lakáscélú állami kamattámogatású kölcsönnel;
- korábban nem vette igénybe a Wekerle Plusz Lakáshitelt;
- házastársak/ élettársak esetén a kölcsönt a házastársak / élettársak együttesen igénylik, és mindketten tulajdont szereznek az ingatlanban;
- megfelel az első lakástulajdonra vonatkozó feltételeknek
- adóstársként az igénylő(k) szülője vagy testvére vonható be;
- megfelel a lakáshitel egyéb feltételeinek, valamint a Bank által meghatározott hitelbírálati feltételeknek.
Mit jelent az elsőlakás-tulajdonra vonatkozó feltétel?
- egyik igénylő sem rendelkezik és korábban sem rendelkezett 50%-ot elérő vagy azt meghaladó tulajdoni hányaddal lakóingatlanban.
Ki vonható be adóstársként?
- Az igénylő vagy az igénylők (akár mindkét) szülője, illetve (akár több) testvére adóstársként bevonható a kölcsönbe (a szülő, illetve a testvér ebben az esetben nem szerezhet tulajdont a lakásban).
Hol lehet a megvásárolni kívánt ingatlan?
- Bárhol lehet az országban – nincs megkötés, hogy hol legyen a lakás vagy ház.
Mennyi lehet az ingatlan maximális vételára?
- új vagy használt lakás vételára legfeljebb bruttó 100 millió,
- egylakásos lakóépület vételára legfeljebb bruttó 150 millió forint lehet.
Mennyi lehet a négyzetméterár?
- A hasznos alapterületre vetített négyzetméterenkénti ár nem haladhatja meg az 1,5 millió forintot.
Vásárolható-e résztulajdon?
- Résztulajdon megvásárlása nem lehetséges, kivéve osztatlan közös tulajdon, illetve örökléssel szerzett ingatlan további tulajdonrészeinek megvásárlása a teljes ingatlan megszerzéséhez.
Milyen kamattal igényelhető?
- Új lakás vásárlása esetén fix évi 3%-os kamattal (THM: …%)
- Használt lakás vásárlása esetén fix évi 5%-os kamattal (THM: …%)
Szükséges-e házasság, gyermekvállalás vagy TB jogviszony az igényléshez?
Nem. A Wekerle Plusz lakáshitel igénybevételének nem feltétele a házasság vagy a gyermekvállalás, és több éves TB-jogviszony igazolását sem írja elő a program.
Milyen kötelezettséget kell teljesíteni?
- megvásárolt ingatlant 180 napon belül szükséges lakóhelyként bejelenteni.
- a folyósítástól számított legalább 5 évig az ingatlanban életvitelszerűen kell élni.
- az ingatlan csak a támogatott személyek lakhatási céljára használható, 5 évig nem adható bérbe.
Mik az adásvételi szerződés követelményei?
link
Feltételek
A tájékoztatás nem teljes körű, nem minősül ajánlattételnek. A Bank a hitelbírálat jogát fenntartja. A hitelfelvétel nem ingyenes. A részletes feltételekért látogass el bármelyik MagNet Bank fiókjaiba, illetve tájékozódj a honlapon közzétett, vonatkozó dokumentumokból- így az Általános Üzleti Feltételekből, a Fogyasztói Hitelezési Üzletszabályzatból, valamint a Lakossági Hitelek Hirdetményből.
Kapcsolódó dokumentumok
Tájékoztatók
MagNet Otthon Start Lakáshitel
MagánszemélyekHitelekLakásvásárlás
Tájékoztatók
Pénzügyi Fogalomtár
Minden ügyfélre vonatkozóÁltalánosEgyéb
ÁSZF
Pénzforgalmi Üzletszabályzat
Minden ügyfélre vonatkozóBankszámlák, bankkártyákSzámlanyitás
ÁSZF
Adatkezelési tájékoztató
Minden ügyfélre vonatkozóAdatkezelésEgyéb
ÁSZF
Általános üzleti feltételek
Minden ügyfélre vonatkozóÁltalánosPanaszkezelésFogyasztóvédelemÜgyfél-átvilágítást
ÁSZF
Fogyasztói Hitelezési Üzletszabályzat
MagánszemélyekHitelekHiteligénylés

